ANTES DE VENDER #02
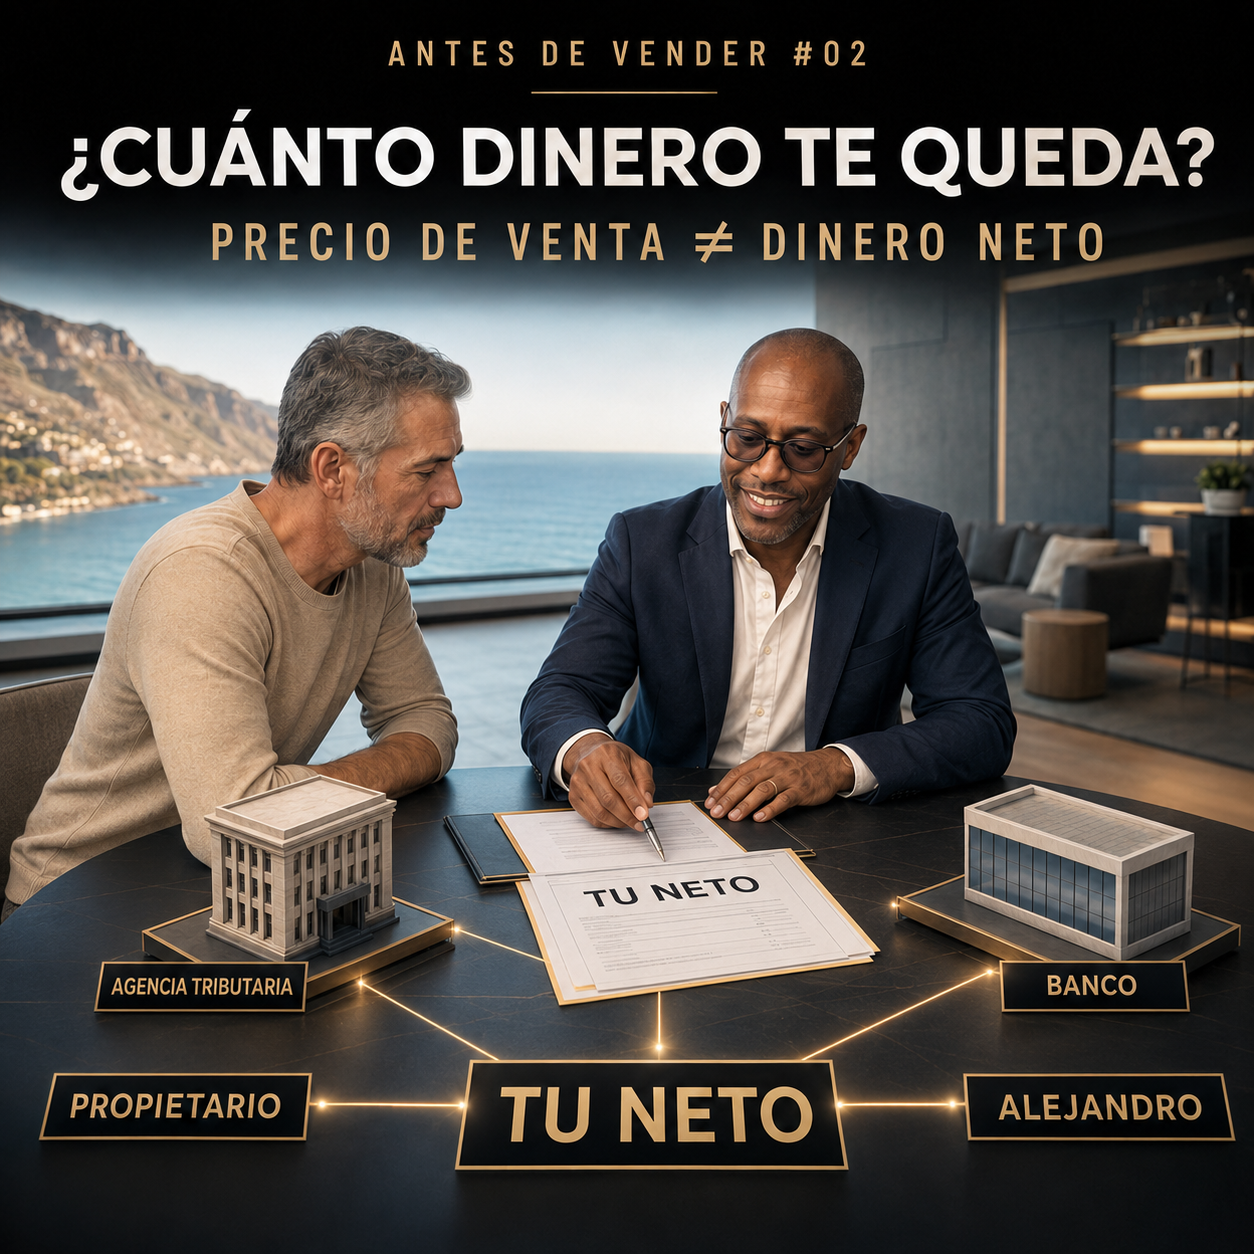
El precio de venta no es el dinero que termina en tu cuenta. Antes de aceptar una oferta conviene calcular deuda, cancelación hipotecaria, honorarios, documentación, plusvalía municipal e IRPF. Esta guía te ayuda a estimar el resultado con orden y a detectar qué datos todavía faltan.
Respuesta directa
Para saber cuánto dinero neto queda al vender una vivienda en Gran Canaria hay que restar al precio de cierre la hipoteca pendiente, su cancelación, los honorarios y documentos asumidos por el vendedor, la plusvalía municipal y la reserva estimada para IRPF. Si el vendedor no es residente fiscal en España, el comprador retiene además un 3% del precio a cuenta del impuesto.
La fórmula para calcular el dinero neto de una venta
La fórmula es sencilla; identificar correctamente cada componente no lo es. Dos viviendas vendidas por el mismo precio pueden dejar cantidades netas muy distintas por la fecha y el coste de adquisición, la hipoteca, las mejoras documentadas, el municipio, la residencia fiscal o una posible exención.
Por eso conviene construir una hoja de neto personalizada antes de fijar el precio mínimo aceptable. Así negocias con el resultado que necesitas, no solo con una cifra atractiva en el anuncio.
Una diferencia decisiva: la hipoteca pendiente reduce el efectivo que recibirás, pero no reduce por sí misma la ganancia patrimonial sobre la que se calcula el IRPF. Son cálculos distintos.
Hay dos cifras que debes conocer: el neto en notaría y el neto final
1. Liquidez aproximada el día de la firma
Es el dinero que puede quedar disponible tras los movimientos de la compraventa: cantidades ya entregadas como arras, pago o retención para cancelar el préstamo, provisiones pactadas y, cuando el vendedor es no residente, la retención del 3% que debe practicar el comprador.
2. Neto económico final
Es el resultado después de incorporar los gastos e impuestos que se liquidan o regularizan más tarde: plusvalía municipal, IRPF o IRNR, costes definitivos de cancelación y posibles devoluciones. Esta es la cifra que sirve para planificar una nueva compra, una reinversión o el capital disponible.
Confundir ambas cantidades es una de las causas más habituales de sorpresa. El extracto bancario del día de la firma no siempre representa el resultado definitivo de la operación.
Documentos para calcular el neto con suficiente seguridad
Una estimación seria empieza por los documentos. Las cifras recordadas de memoria ayudan a orientarse, pero no deberían decidir el precio mínimo de venta.
- Escritura o título de adquisición y fecha exacta de compra, herencia o donación.
- Justificantes de impuestos y gastos satisfechos en la adquisición.
- Facturas y pagos bancarios de inversiones o mejoras; no todas las reparaciones tienen el mismo tratamiento fiscal.
- Último recibo del IBI y valor catastral diferenciado del suelo.
- Certificado bancario de deuda pendiente a una fecha próxima a la firma.
- Información sobre comisión o compensación por reembolso anticipado, si existe.
- Certificado de eficiencia energética registrado y etiqueta energética vigente.
- Certificado de la comunidad sobre deudas y derramas, cuando proceda.
- Contrato y factura prevista de los servicios profesionales de comercialización.
- Situación de residencia fiscal, porcentaje de propiedad y uso del inmueble.
- Datos de alquiler y amortizaciones si la vivienda estuvo arrendada.
Casos que requieren una revisión adicional: inmuebles heredados o donados, copropiedades, vivienda alquilada, obras sin factura, vendedores no residentes, separación o divorcio, nuda propiedad, sociedades y reinversión en vivienda habitual.
Qué gastos e impuestos puede asumir quien vende en Gran Canaria
| Concepto | Cómo afecta | Dato necesario |
|---|---|---|
| Deuda hipotecaria | Reduce el efectivo disponible, no la ganancia fiscal por sí sola. | Certificado de saldo a fecha de firma. |
| Cancelación hipotecaria | Puede incluir escritura notarial, registro y, si se encarga, gestoría. | Presupuesto real y condiciones del préstamo. |
| Servicios profesionales | Honorarios pactados más el impuesto indirecto que corresponda. | Contrato, base de honorarios e IGIC aplicable. |
| Documentación | Certificado energético, certificados técnicos o administrativos y otros documentos del caso. | Presupuestos y vigencia de los documentos. |
| Plusvalía municipal | Tributo local sobre el incremento de valor del terreno urbano, si procede. | Municipio, valor catastral del suelo, fechas y títulos. |
| IRPF o IRNR | Grava la ganancia patrimonial con reglas, tipos y posibles exenciones diferentes. | Residencia fiscal y valores de adquisición y transmisión. |
| Otros ajustes | IBI, derramas, suministros, cargas o gastos pactados entre las partes. | Contrato de arras, escritura y certificados. |
Hipoteca: certificado gratuito y cancelación registral
El Banco de España indica que, una vez pagada la deuda, la entidad debe emitir gratuitamente el certificado de deuda cero y no puede cobrar por acudir a la notaría a firmar la cancelación. Eso no significa que todo el proceso sea gratuito: pueden existir aranceles notariales y registrales y, si decides encargar la tramitación, honorarios de gestoría. La escritura de cancelación debe presentarse también a liquidación del impuesto de actos jurídicos documentados, aunque la operación esté exenta.
En Canarias: IGIC general del 7% sobre los servicios profesionales
Los honorarios no son una tarifa legal única: dependen del servicio contratado, la estrategia comercial, los medios incluidos y el acuerdo firmado. Cuando la prestación inmobiliaria está sujeta en Canarias, se aplica IGIC y no el IVA peninsular; el tipo general del IGIC es el 7%. Puede existir un supuesto exento o sometido a otro tipo, por lo que debe comprobarse cada operación. Para calcular el neto debes usar el coste total de la factura, no solo la base.
Documentación obligatoria o necesaria
La publicidad de venta debe incluir información energética y, al formalizar la compraventa, debe anexarse una copia del certificado registrado y de la etiqueta. Su vigencia general es de diez años, excepto cuando la calificación es G, en cuyo caso es de cinco años.
En una vivienda sometida a propiedad horizontal, el vendedor debe declarar si está al corriente con la comunidad y aportar el certificado de deuda, salvo renuncia expresa del comprador. La Ley de Propiedad Horizontal establece además un plazo máximo de siete días naturales para emitirlo desde su solicitud.
Gastos de escritura e IBI
El Código Civil dispone, salvo pacto en contrario, que los gastos de otorgamiento de la escritura corresponden al vendedor y los de la primera copia y posteriores al comprador. En cuanto al IBI, el obligado frente al ayuntamiento se determina por la titularidad a 1 de enero, aunque el Tribunal Supremo admite que vendedor y comprador repercutan proporcionalmente el recibo desde la fecha de entrega si no han pactado otra cosa.
Plusvalía municipal: no se calcula con un porcentaje genérico
El Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana depende del ayuntamiento, del valor catastral del suelo, del periodo de tenencia y de la ordenanza aplicable. Si se acredita que no hubo incremento de valor del terreno, la operación no queda sujeta. Cuando el incremento real resulta inferior a la base objetiva, puede solicitarse que se utilice ese incremento real conforme a la normativa.
En Las Palmas de Gran Canaria existe un simulador oficial que compara el método objetivo con el cálculo directo y aplica el más favorable. Para inmuebles situados en otro municipio debes consultar su ordenanza y procedimiento; no conviene trasladar automáticamente el resultado de una localidad a otra.
IRPF: se grava la ganancia, no el precio completo
En términos generales, la ganancia patrimonial se obtiene restando al valor de transmisión el valor de adquisición.
El valor de adquisición puede incorporar el precio pagado, inversiones y mejoras y determinados gastos e impuestos de compra, excluidos los intereses. Si el inmueble estuvo alquilado, deben tenerse en cuenta las amortizaciones fiscalmente computables. El valor de transmisión parte del importe real de venta y permite restar gastos y tributos inherentes a la transmisión que haya pagado el vendedor.
Para una persona física residente, la escala total general de la base del ahorro verificada en la normativa consolidada es: 19% hasta 6.000 euros; 21% entre 6.000 y 50.000; 23% entre 50.000 y 200.000; 27% entre 200.000 y 300.000; y 30% sobre el exceso de 300.000 euros. Es una escala progresiva: cada tramo se aplica solo a la parte que cae dentro de él.
No confundas mejora con reparación. Una factura no convierte automáticamente un gasto en mayor valor de adquisición. La naturaleza de la obra, su justificación y su tratamiento fiscal deben revisarse antes de incluirla.
Exenciones que pueden cambiar el resultado
La ganancia puede quedar total o parcialmente exenta, entre otros supuestos, cuando se transmite la vivienda habitual y se reinvierte el importe obtenido en otra vivienda habitual cumpliendo requisitos y plazos. También existe una exención para la transmisión de la vivienda habitual por personas mayores de 65 años o en situación de dependencia severa o gran dependencia. Conviene comprobar los requisitos concretos antes de contar con la exención.
Si el vendedor es no residente fiscal en España
El comprador debe retener e ingresar el 3% de la contraprestación acordada mediante el modelo correspondiente. Esa retención es un pago a cuenta, no necesariamente el impuesto definitivo. La ganancia inmobiliaria tributa con carácter general al 19% y el vendedor presenta el modelo 210 dentro de los tres meses siguientes una vez transcurrido un mes desde la transmisión. Si la retención supera la cuota resultante, puede solicitarse la devolución.
Si este es tu caso, amplía la información en la guía para vender una propiedad siendo no residente en Gran Canaria y valida el cálculo con un asesor fiscal.
Ejemplo: vivienda vendida por 350.000 euros
Este supuesto sirve para entender el método. No es un presupuesto, una tasación ni una liquidación fiscal. Imaginemos una persona física residente fiscal en España, propietaria del 100%, cuya vivienda no ha estado alquilada y que no aplica exención.
Paso 1. Estimar la ganancia patrimonial
| Partida | Importe ilustrativo |
|---|---|
| Precio original de compra | 220.000,00 € |
| Impuestos y gastos de adquisición computables | 20.000,00 € |
| Mejoras documentadas computables | 10.000,00 € |
| Valor de adquisición estimado | 250.000,00 € |
| Precio de venta | 350.000,00 € |
| Honorarios 4% + 7% IGIC sobre los honorarios | −14.980,00 € |
| Plusvalía municipal estimada | −3.500,00 € |
| Valor de transmisión estimado | 331.520,00 € |
| Ganancia patrimonial estimada | 81.520,00 € |
En el ejemplo solo se han restado del valor de transmisión las partidas expresamente utilizadas para mostrar el método. En un expediente real hay que revisar qué gastos son fiscalmente deducibles y quién los ha satisfecho.
Paso 2. Aplicar la escala progresiva del ahorro
| Tramo utilizado | Tipo | Cuota ilustrativa |
|---|---|---|
| Primeros 6.000 € | 19% | 1.140,00 € |
| Siguientes 44.000 € | 21% | 9.240,00 € |
| Restantes 31.520 € | 23% | 7.249,60 € |
| IRPF estimado | 17.629,60 € |
Paso 3. Calcular el neto final estimado
| Partida | Importe ilustrativo |
|---|---|
| Precio de venta | 350.000,00 € |
| Hipoteca pendiente | −80.000,00 € |
| Honorarios 4% + IGIC | −14.980,00 € |
| Provisión ilustrativa de cancelación hipotecaria | −1.000,00 € |
| Certificado energético y documentación | −250,00 € |
| Plusvalía municipal estimada | −3.500,00 € |
| Reserva estimada para IRPF | −17.629,60 € |
| Dinero neto final estimado | 232.640,40 € |
El resultado equivale aproximadamente al 66,5% del precio de venta. No significa que ese porcentaje sea habitual: cambia por completo si no existe hipoteca, si se aplica una exención, si el valor de adquisición fue distinto o si varían los gastos.
Qué debe sustituirse por datos reales: saldo hipotecario a fecha prevista, comisión de reembolso, presupuesto de cancelación, honorarios contratados, documentación necesaria, cálculo municipal, valor fiscal de adquisición, mejoras aceptables, posibles amortizaciones y circunstancias personales.
¿Quieres conocer tu cifra antes de poner precio?
Puedo preparar contigo un cálculo neto orientativo, identificar los documentos que faltan y coordinar la información que después deban validar el banco, el ayuntamiento y tu asesor fiscal. La primera decisión no es cuánto pedir: es cuánto necesitas conservar.
Solicitar cálculo neto orientativo Escribir por WhatsAppSiete errores que pueden dejarte con menos dinero del previsto
- Restar la hipoteca al calcular la ganancia fiscal. La deuda afecta a la liquidez, no determina el valor de adquisición.
- Aplicar el tipo más alto a toda la ganancia. La escala del ahorro es progresiva por tramos.
- Dar por deducible cualquier reforma. Deben diferenciarse mejoras, reparaciones y gastos sin justificación suficiente.
- Usar una plusvalía de otro municipio. La ordenanza y el valor catastral del suelo son determinantes.
- Olvidar las amortizaciones de una vivienda alquilada. Pueden reducir el valor de adquisición fiscal y aumentar la ganancia.
- Confundir retención del 3% con impuesto definitivo. Para un no residente es un pago a cuenta que después se regulariza.
- Negociar solo el precio y no las condiciones. Plazos, cargas, derramas, mobiliario y reparto de gastos también modifican el resultado y el riesgo.
El precio de publicación tampoco es el precio de cierre. Antes de decidir tu margen, revisa la diferencia entre precio deseado y precio real de cierre. Y si aún dudas sobre el momento de vender, consulta las siete señales para decidir si te conviene vender ahora o esperar.
Checklist antes de aceptar una oferta
- He confirmado quién vende, en qué porcentaje y con qué título.
- Tengo un saldo hipotecario actualizado y conozco el coste de cancelación.
- He separado liquidez en notaría de neto económico final.
- He estimado la plusvalía con el municipio correcto.
- He calculado la ganancia con documentos, no solo con recuerdos.
- He revisado alquileres, amortizaciones, mejoras y posibles exenciones.
- Conozco el coste total de los servicios profesionales, incluidos impuestos.
- He reservado margen para ajustes y validación fiscal.
- He definido un precio mínimo neto y unas condiciones mínimas aceptables.
Preguntas frecuentes
¿Cuánto se lleva Hacienda por vender una casa?
No existe un porcentaje único sobre el precio. En el IRPF se grava la ganancia patrimonial calculada según los valores de adquisición y transmisión. Después se aplica una escala progresiva y pueden existir exenciones. Además, la plusvalía municipal es un tributo diferente.
¿La hipoteca pendiente reduce el IRPF de la venta?
No por el mero hecho de existir. El saldo hipotecario reduce el dinero que recibes, pero la ganancia patrimonial se calcula comparando los valores fiscales de transmisión y adquisición.
¿Quién paga la cancelación registral de la hipoteca?
En una compraventa libre de cargas, normalmente el vendedor debe asegurar la cancelación de su hipoteca. El certificado de deuda cero es gratuito, pero puede haber costes notariales, registrales y de gestoría si se contrata.
¿Siempre hay que pagar plusvalía municipal?
No. Si se acredita que no existe incremento de valor del terreno, no se produce la sujeción prevista por la ley. El cálculo debe hacerse con los datos y la ordenanza del municipio correspondiente.
¿Qué ocurre si soy no residente?
El comprador retiene el 3% del precio como pago a cuenta. Después se calcula la ganancia y se presenta el modelo 210 en plazo. Si la retención supera la cuota, puede solicitarse la devolución.
¿Puedo descontar el coste de las reformas?
Solo cuando su naturaleza y justificación permiten tratarlas fiscalmente como inversiones o mejoras. Las reparaciones y gastos de conservación no se incorporan automáticamente al valor de adquisición.
¿Alejandro sustituye al asesor fiscal o al abogado?
No. Mi función inmobiliaria es ordenar la operación, ayudarte a anticipar partidas, reunir datos y coordinar profesionales. La liquidación tributaria y los casos jurídicos complejos deben validarse con el especialista competente.
Metodología, verificación y bibliografía
Este contenido se ha construido a partir de normativa consolidada y organismos públicos. Las fuentes se contrastaron el 28 de agosto de 2026. Las reglas pueden cambiar y las ordenanzas municipales no son idénticas en toda Gran Canaria; por ello, cada cálculo debe actualizarse en la fecha de la operación.
- Agencia Tributaria: qué ocurre cuando vendo un inmueble.
- Agencia Tributaria: reglas generales para calcular valores de adquisición y transmisión.
- BOE: Ley 35/2006 del IRPF, texto consolidado.
- Agencia Tributaria: exención por reinversión en vivienda habitual.
- Agencia Tributaria: vivienda habitual y mayores de 65 años.
- BOE: texto refundido de la Ley Reguladora de las Haciendas Locales, IIVTNU.
- Ayuntamiento de Las Palmas de Gran Canaria: simulador oficial de plusvalía.
- Banco de España: cancelación registral de la hipoteca.
- BOE: Real Decreto 390/2021 sobre certificación energética.
- BOE: Ley 49/1960 sobre propiedad horizontal.
- BOE: Código Civil, artículo 1455.
- Consejo General del Poder Judicial: repercusión proporcional del IBI.
- Agencia Tributaria Canaria: Impuesto General Indirecto Canario.
- Agencia Tributaria: retención del adquirente de un inmueble a un no residente.
- Agencia Tributaria: ganancias patrimoniales de no residentes derivadas de inmuebles.
Aviso de alcance: contenido informativo y educativo, no constituye asesoramiento fiscal, jurídico, financiero, bancario ni una tasación. El ejemplo es ficticio. Antes de firmar arras o una compraventa, solicita una revisión individual de tus documentos a los profesionales competentes. Si detectas una fuente desactualizada o un error, escribe a info@alejandroabreus.com para su revisión y corrección.
Vender bien empieza por conocer tu resultado
Si estás pensando en vender una vivienda en Gran Canaria, cuéntame el caso. Revisaremos qué datos faltan para estimar el neto y qué decisiones conviene tomar antes de publicar.
Quiero preparar mi venta