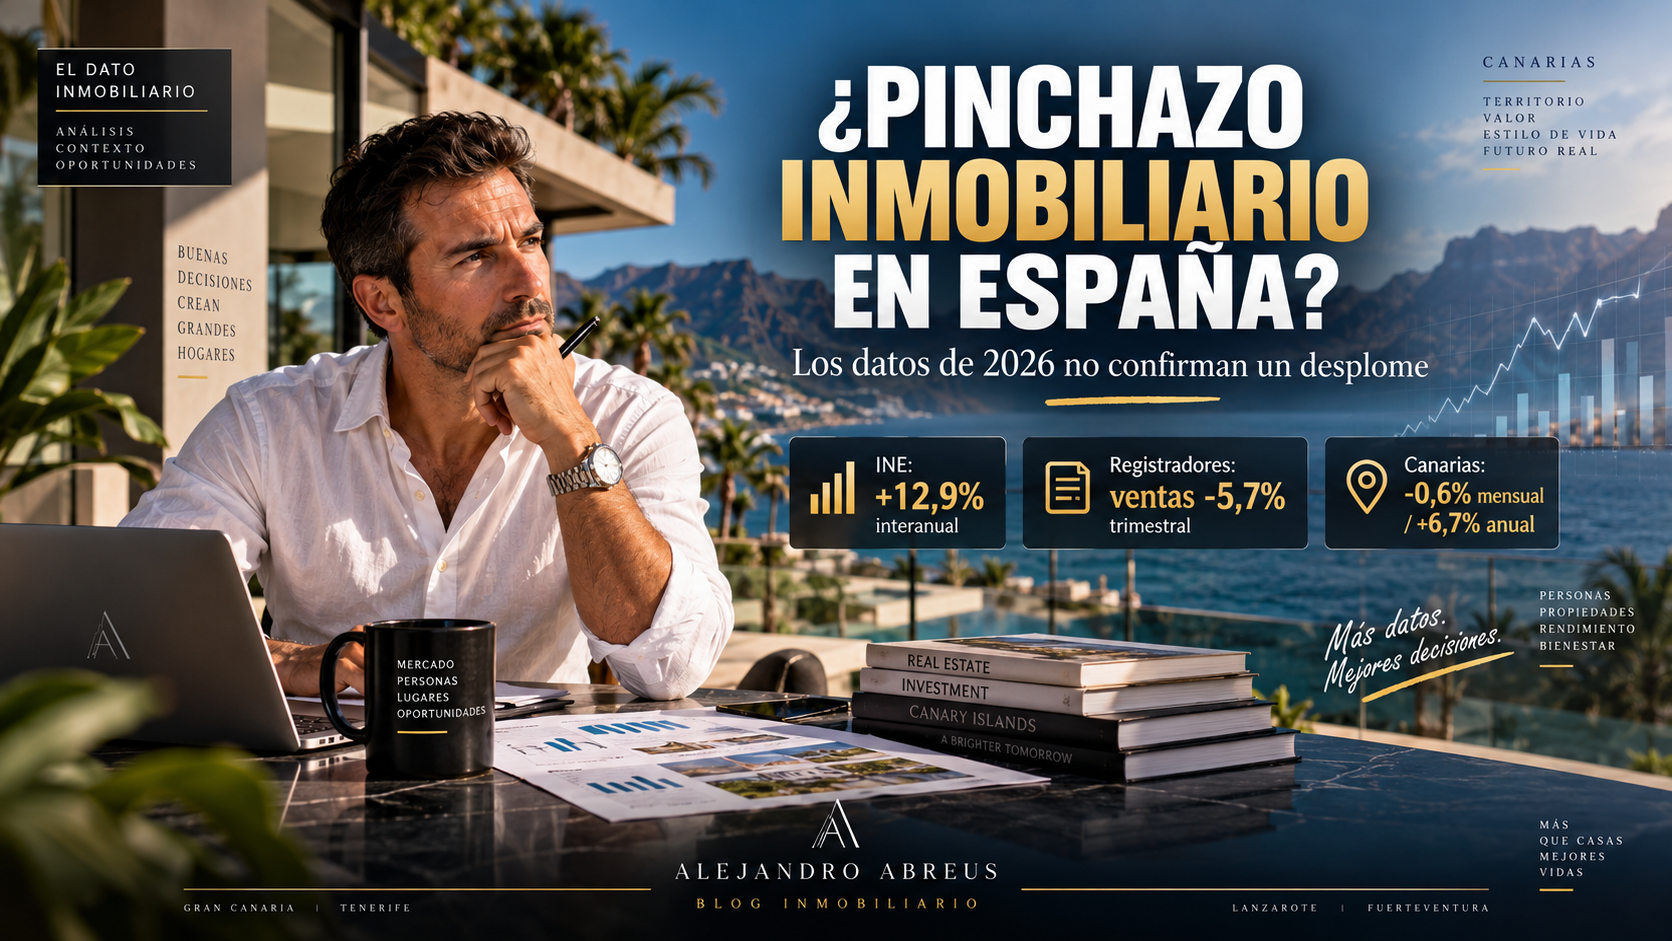
Se empieza a hablar de un posible “pinchazo” del precio de la vivienda en España. La pregunta es sencilla:¿hay datos que lo demuestreno estamos convirtiendo una desaceleraciónen un titular mucho mayorde lo que permiten afirmar las estadísticas?
Los precios todavía no están enviando una señal de desplome
Para analizar correctamente esta noticia hay que evitar uno de los errores más habituales cuando se habla de vivienda: mezclar precios de anuncio, precios de compraventa, tasaciones y volumen de operaciones.
El Índice de Precios de Vivienda del INE registró en el primer trimestre de 2026 una subida del12,9% interanualy del3,5% trimestral.La vivienda usada avanzó un 13,5% interanual y la vivienda nueva un 9,1%.
¿Entonces de dónde sale la sensación de “pinchazo”?
De indicadores más recientes y de naturaleza distinta.El índice de precios de oferta de idealista registró en agosto una caída mensual del0,3%.
Ese dato merece atención.Pero el mismo indicador muestra que el precio de oferta seguía un12,5% por encima de agosto de 2025y se situaba en2.924 €/m².
| Fuente | Qué mide | Periodo | Variación | Lectura |
|---|---|---|---|---|
| INE | Índice de precios de compraventa | 2026T1 | +12,9% anual | Precio todavía expansivo |
| Registradores | Precio medio de operaciones registradas | 2026T2 | +9,2% anual | Precio todavía positivo |
| idealista | Precio de oferta | Ago. 2026 | −0,3% mensual / +12,5% anual | Señal mensual de moderación |
Un mes ligeramente negativo en un índice de precios de oferta no equivale a un pinchazo inmobiliario.
Para hablar de un auténtico cambio de tendencia necesitaríamos observar varios periodos consecutivos de deterioro y confirmación en precios efectivos de compraventa.
Lo que sí está perdiendo fuerza es la actividad
Aquí aparece el dato que, en mi opinión, merece más atención que el titular sobre los precios.
El Colegio de Registradores contabilizó167.934 compraventasdurante el segundo trimestre de 2026.Eso supone una reducción del5,7% respecto al trimestre anteriory del2,3% respecto al mismo periodo de 2025.
Lo que parece estar enfriándose primero no es necesariamente el precio. Está perdiendo fuerza la velocidad del mercado.
En una fase de enfriamiento, el ajuste puede aparecer antes en número de operaciones, tiempo de comercialización, negociación y financiación que en el precio medio nacional.
Euríbor y financiación: aquí sí aparece una señal de riesgo
El euríbor a doce meses se situó en agosto de 2026 en2,954%,frente al 2,855% de julio.
El aumento del coste del dinero reduce la capacidad de endeudamiento de determinados compradores y puede terminar afectando al precio máximo que el mercado puede absorber.
La solvencia del comprador adquiere todavía más importancia.
Un coste financiero mayor reduce el presupuesto máximo de algunos compradores.
Las viviendas peor posicionadas pueden sufrir antes que el mercado agregado.
Un comprador con menor capacidad financiera puede necesitar más margen de precio.
Hay otra razón por la que una caída brusca no es automática: falta oferta
Una de las diferencias importantes respecto a otros ciclos inmobiliarios aparece en la relación entre formación de hogares y producción de vivienda.
Cuando la creación de hogares supera de forma persistente a la nueva oferta residencial, se genera una presión estructural que puede sostener los precios incluso cuando disminuye el número de compraventas.
Se pueden vender menos viviendas y mantener precios elevados cuando disminuye la demanda solvente, pero la oferta disponible continúa siendo limitada.
¿Estamos repitiendo 2007? Hay diferencias importantes
Que los precios estén altos no basta para concluir que nos encontramos ante una reproducción automática de la crisis inmobiliaria anterior.
Ciclo 2004-2007
- fuerte expansión del crédito;
- construcción con mucho más peso;
- mayor apalancamiento inmobiliario;
- producción de vivienda muy elevada;
- fuerte exposición bancaria a promoción;
- posterior exceso de oferta.
Ciclo 2025-2026
- financiación más prudente;
- vivienda nueva insuficiente frente a la demanda;
- mayor peso de la vivienda usada;
- escasez de oferta en determinados mercados;
- demanda internacional en ciertas zonas;
- menor producción relativa de vivienda.
“Precio alto no significa automáticamente burbuja. Y burbuja tampoco significa que el precio tenga que caer mañana.” Alejandro Abreus · análisis profesional
Una combinación prolongada de precios elevados, tipos de interés crecientes, menor accesibilidad, deterioro económico y caída de demanda sí puede terminar generando una corrección.
Lo importante es distinguir riesgo futuro de caída demostrada actualmente.
Canarias: aquí la moderación mensual merece atención
Canarias necesita un análisis separado.Según el índice de precios de oferta de idealista, agosto de 2026 se situó alrededor de3.336 €/m².
Frente a julio, el precio retrocedió aproximadamente0,6%.Pero frente a agosto de 2025, el nivel seguía siendo aproximadamente6,7% superior.
Una vivienda situada en una zona con poca oferta, alta demanda, buena absorción y características diferenciadoras puede seguir manteniendo poder de precio aunque el promedio regional se modere.
¿Qué tendría que ocurrir para que empezara a hablar de un verdadero pinchazo?
Un único mes negativo no sería suficiente.Tampoco una caída aislada del número de compraventas.
Para cambiar el diagnóstico necesitaría observar una combinación de señales durante varios meses.
Si estas señales empiezan a coincidir durante varios periodos, ya no estaríamos hablando simplemente de desaceleración.Estaríamos ante un escenario compatible con una corrección real del mercado.
¿Qué significa todo esto si estás pensando vender?
Que no deberías bajar automáticamente el precio de tu vivienda porque aparezca un titular sobre un supuesto “pinchazo”.
Pero tampoco deberías ignorar que determinadas variables empiezan a cambiar.
El mercado puede estar indicando un problema de precio, producto o expectativas.
Conviene revisar precio de entrada, fotografía, posicionamiento y competencia.
Esa coincidencia puede aportar información sobre la percepción comercial del inmueble.
Una noticia nacional no debería sustituir el análisis de tu micromercado.
“El dato nacional nos dice hacia dónde sopla el viento.El precio de tu vivienda depende además del inmueble, de la zona, de la competencia y de cómo lo estamos llevando al mercado.” Alejandro Abreus
Conclusión: todavía no veo un pinchazo, pero sí un mercado que exige más precisión
Mi lectura, a 5 de septiembre de 2026, es la siguiente.
Los precios no muestran todavía un desplome generalizado.
La actividad sí muestra señales de moderación.
La financiación debe vigilarse especialmente.
La escasez de oferta continúa actuando como soporte estructural en numerosos mercados.
“Pinchazo inmobiliario en España”: NO CONFIRMADO.
“Enfriamiento del mercado”: HAY SEÑALES.
“Riesgo de corrección futura”: HAY QUE VIGILARLO.
EL DATO INMOBILIARIO
Este análisis forma parte de una serie en la que revisaré noticias que puedan afectar al mercado inmobiliario y a las decisiones de propietarios.
El objetivo no será repetir lo que dice el titular.Será comprobar si ese titular está respaldado por los datos y explicar qué significa realmente.
Preguntas frecuentes
¿Está bajando el precio de la vivienda en España?
No existe por ahora una caída anual generalizada en las principales estadísticas.Sí aparecen señales de moderación en determinadas métricas.
¿Una caída mensual significa que ha empezado un pinchazo?
No.Un único mes negativo no establece una tendencia.Para hablar de una corrección habría que observar varios periodos consecutivos y confirmación en precios efectivos.
¿Se están vendiendo menos viviendas?
Algunos indicadores recientes muestran moderación del número de operaciones.Esa evolución merece un seguimiento especial.
¿Estamos ante otra crisis como la de 2007?
Existen diferencias relevantes en financiación, producción de vivienda, apalancamiento, oferta y estructura bancaria.
¿Está bajando el precio en Canarias?
Los precios de oferta han mostrado cierta moderación mensual, pero continúan por encima de los niveles de un año antes.
¿Debo bajar ahora el precio de mi vivienda?
No únicamente por una noticia nacional.La decisión debería basarse en comparables, consultas, visitas, ofertas, competencia, financiación y tiempo de comercialización.
¿Estás pensando vender y quieres saber si estos cambios deberían afectar al precio o a la estrategia de tu vivienda?
Envíame la palabra DATOS ,la zona y, si la propiedad ya está publicada, el enlace del anuncio.
Podemos analizar qué está diciendo el mercado y, sobre todo, qué está diciendo tu inmueble.
Metodología: cómo analizo este tipo de noticias
Para evitar conclusiones incorrectas, separo cada indicador según la parte del mercado que realmente mide.
Precio efectivo INE, Registradores, Notariado.
Precio de oferta Portales inmobiliarios.
Valoración Tasaciones y estadísticas oficiales.
Financiación Banco de España, BCE e INE.
Actividad INE, Registradores y Notariado.
Que dos fuentes publiquen cifras diferentes no significa necesariamente que alguna sea incorrecta.Pueden medir conceptos, periodos, muestras o momentos diferentes del proceso inmobiliario.
Fuentes y referencias
-
Instituto Nacional de Estadística.
Índice de Precios de Vivienda.
Instituto Nacional de Estadística -
Banco de España.
Tipos de interés,
euríbor,
crédito hipotecario
e informes de estabilidad financiera.
Banco de España -
Colegio de Registradores de España.
Estadística Registral Inmobiliaria.
Registradores de España -
Ministerio de Vivienda y Agenda Urbana.
Estadísticas,
observatorio
y series de vivienda.
Ministerio de Vivienda -
Consejo General del Notariado.
Estadística inmobiliaria notarial.
Consejo General del Notariado -
idealista.
Índices de precios de oferta
de vivienda.
Informes de precios

